
Dal 1° gennaio 2027 cambia il pagamento del TFS e del TFR dei dipendenti pubblici che cessano dal servizio per raggiungimento dei limiti previsti dalla legge. L’attesa viene ridotta da 12 a 9 mesi, ma l’anticipo di tre mesi produce anche una conseguenza fiscale: per il TFS può venire meno la detassazione prevista per le liquidazioni effettuate dopo almeno 12 mesi.
La novità è ormai definitiva ed è stata recepita dall’INPS con la circolare n. 30 del 27 marzo 2026. La riduzione del termine riguarda chi matura i requisiti pensionistici a partire dal 1° gennaio 2027 e cessa per limite di età o di servizio oppure viene collocato a riposo d’ufficio nei casi previsti. Non si estende genericamente a tutti i pensionamenti anticipati volontari.
Ma quanto costa concretamente la perdita del beneficio fiscale? Nel caso massimo si arriva a 750 euro. Per TFS più bassi la penalizzazione diminuisce proporzionalmente.
TFS dal 2027, da 12 a 9 mesi di attesa
La legge di Bilancio 2026 ha modificato uno dei termini di pagamento del trattamento di fine servizio dei dipendenti pubblici.
Per chi matura i requisiti pensionistici dal 1° gennaio 2027 e rientra nelle cessazioni interessate dalla nuova disciplina, il termine passa da 12 a 9 mesi dalla cessazione. Dopo questo periodo l’INPS dispone comunque dei successivi tre mesi previsti dalla normativa per effettuare il pagamento.
Non significa, quindi, che tutti i dipendenti pubblici riceveranno il TFS nove mesi dopo essere andati in pensione.
Restano termini differenti in base alla causa della cessazione. Per le dimissioni volontarie, ad esempio, continua generalmente ad applicarsi il termine di 24 mesi, mentre nei casi di decesso o inabilità il pagamento deve avvenire entro 105 giorni.
La novità dei nove mesi interessa dunque una platea ben precisa.
Perché anticipare il TFS può far perdere fino a 750 euro
Ed eccoci all’effetto meno favorevole della riforma.
Dal 2019 esiste una detassazione parziale del TFS dei dipendenti pubblici. La disciplina prevede una riduzione dell’aliquota fiscale pari a 1,5 punti percentuali dopo 12 mesi, che sale a 3 punti dopo 24 mesi, 4,5 dopo 36, 6 dopo 48 e 7,5 punti dopo 60 mesi.
L’agevolazione opera però entro un limite preciso: l’imponibile fiscale del TFS agevolabile non può superare 50.000 euro. Anche quando il trattamento complessivo è superiore, la riduzione dell’aliquota interessa al massimo i primi 50.000 euro di imponibile fiscale.
Portando il primo termine da 12 a 9 mesi viene meno, per le somme pagate prima del compimento dei dodici mesi, il presupposto temporale necessario per beneficiare della prima riduzione di 1,5 punti.
Ed è qui che possiamo quantificare la penalizzazione massima:
50.000 euro × 1,5% = 750 euro.
Quindi il vantaggio di ricevere prima il TFS può essere accompagnato da una maggiore imposta fino a 750 euro.
Ecco quanto si può perdere
La penalizzazione non è però di 750 euro per tutti.
Se prendiamo, a titolo esemplificativo, un imponibile fiscale TFS interamente interessato dalla riduzione di 1,5 punti, il calcolo diventa molto semplice.
Con 20.000 euro di imponibile fiscale, il beneficio che viene meno può arrivare a 300 euro.
Da 30.000 euro, la differenza sale a 450 euro.
Con 40.000 euro, può arrivare a 600 euro.
Una volta raggiunti i 50.000 euro di imponibile fiscale, si arriva al tetto massimo di 750 euro.
Oltre quella soglia la penalizzazione legata alla perdita della riduzione di 1,5 punti non continua a crescere, perché la normativa limita l’agevolazione ai primi 50.000 euro di imponibile fiscale.
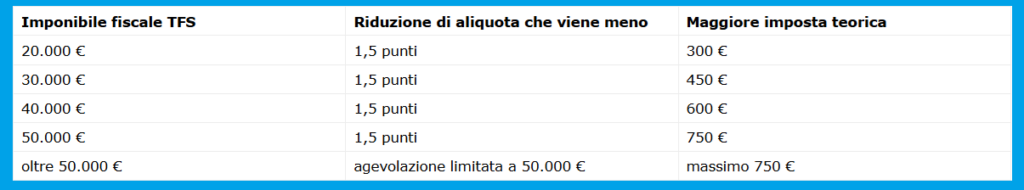
Gli importi servono a mostrare l’effetto matematico massimo della perdita dei 1,5 punti: il calcolo effettivo va effettuato sull’imponibile fiscale del TFS, che non coincide necessariamente con l’importo lordo complessivo della liquidazione.
Docente, ATA o dirigente: sopra 50.000 euro il tetto resta 750 euro
Questa precisazione cambia anche il modo di leggere gli esempi riferiti al personale della Scuola.
Un collaboratore scolastico con un imponibile fiscale TFS di 40.000 euro potrebbe perdere fino a circa 600 euro di beneficio.
Con un imponibile di 50.000 euro si raggiunge la perdita massima di 750 euro.
Un docente con un TFS complessivo di 90.000 euro o un dirigente scolastico con una liquidazione molto più elevata non perde automaticamente l’1,5% di 90.000 o 200.000 euro.
L’INPS ha chiarito che, quando l’imponibile fiscale complessivo supera 50.000 euro, la riduzione dell’aliquota prevista dalla detassazione si applica comunque soltanto entro quel limite.
Di conseguenza, relativamente alla prima riduzione di 1,5 punti, 750 euro rappresentano il tetto massimo del beneficio fiscale che può venire meno.
Le rate del TFS non cambiano nel 2027
L’anticipo di tre mesi non modifica invece il sistema di rateizzazione.
Il TFS/TFR viene corrisposto in un’unica soluzione fino a 50.000 euro; sopra 50.000 e sotto 100.000 euro viene suddiviso in due rate annuali, con la prima da 50.000 euro e la seconda per il residuo. Per importi pari o superiori a 100.000 euro sono previste tre rate: 50.000 euro, altri 50.000 euro e infine la parte residua.
La seconda e l’eventuale terza rata vengono pagate rispettivamente dopo 12 e 24 mesi dalla decorrenza del diritto al pagamento della prima.
Dal 2027, dunque, non sparisce la rateizzazione e non aumenta la soglia dei 50.000 euro.
Cambia essenzialmente il termine iniziale per alcune cessazioni: tre mesi di attesa in meno, ma con un possibile costo fiscale.
Ed è proprio questo il paradosso della nuova disciplina: per una parte dei dipendenti pubblici il TFS arriverà prima, ma il netto potrà risultare fino a 750 euro più basso rispetto al beneficio fiscale che sarebbe maturato aspettando almeno 12 mesi.