
La Legge di Bilancio 2027 comincia a prendere forma e alcune delle ipotesi sul tavolo potrebbero avere effetti diretti sulle tasche di lavoratori e pensionati. Il Governo dovrà decidere nelle prossime settimane quali interventi inserire effettivamente nella Manovra, facendo i conti soprattutto con le risorse disponibili.
Tra i dossier più importanti ci sono tredicesima, Irpef e pensioni. Si discute di una tassazione più favorevole della gratifica natalizia, dell’ampliamento dello scaglione Irpef al 33% e di possibili interventi per attenuare l’aumento dei requisiti pensionistici previsto dal 2027.
Al momento, però, siamo ancora nel terreno delle proposte: non tutte queste misure arriveranno necessariamente nella versione definitiva della Legge di Bilancio.
Tredicesima più alta, ipotesi tassa ridotta al 10 o 15%
Una delle misure con maggiore capacità di incidere immediatamente sul reddito disponibile riguarda la tredicesima mensilità.
Attualmente la gratifica natalizia è soggetta alla normale tassazione Irpef e presenta una particolarità che spesso sorprende i lavoratori: sulla tredicesima non operano nello stesso modo le detrazioni applicate alle normali mensilità, con la conseguenza che il netto risulta sensibilmente inferiore al lordo.
Per il 2027 si ragiona sulla possibilità di applicare alla tredicesima una tassazione agevolata, eventualmente attraverso un’imposta sostitutiva.
Tra le aliquote circolate nel dibattito figurano il 15% e persino il 10%. Resta però da stabilire quale potrebbe essere la platea: un’eventuale agevolazione potrebbe essere limitata ai redditi medio-bassi oppure prevedere un tetto alla quota di tredicesima sottoposta alla tassazione ridotta.
Per ora, quindi, non esiste una tredicesima detassata già approvata per dicembre 2027.
Irpef, il 33% potrebbe arrivare fino a 60.000 euro
Il secondo intervento riguarda l’Irpef e interesserebbe soprattutto i redditi medio-alti.
Dopo la riduzione dal 35% al 33% dell’aliquota del secondo scaglione, entrata in vigore nel 2026, per il prossimo anno si valuta un ulteriore passo: alzare da 50.000 a 60.000 euro il limite fino al quale si applica il 33%.
In sostanza, i 10.000 euro compresi tra 50.000 e 60.000 euro non sarebbero più assoggettati all’aliquota del 43%, ma a quella del 33%.
La differenza è di 10 punti percentuali. Per chi raggiunge almeno 60.000 euro di reddito, il vantaggio fiscale teorico massimo arriverebbe quindi a circa 1.000 euro all’anno, prima di considerare eventuali altri interventi che potrebbero modificare il risultato finale.
Anche questa, tuttavia, è ancora un’ipotesi da finanziare.
Pensioni 2027, il nodo dell’aumento dei requisiti
La terza partita riguarda milioni di lavoratori che si stanno avvicinando alla pensione.
Dal 2027 è previsto l’adeguamento dei requisiti alla speranza di vita. Il tema è diventato così uno dei punti più delicati del confronto sulla prossima Manovra.
Tra le ipotesi politiche c’è quella di sterilizzare almeno in parte l’incremento iniziale, evitando o attenuando lo slittamento dell’uscita dal lavoro.
Il problema non riguarda soltanto la pensione di vecchiaia, ma anche i requisiti contributivi per la pensione anticipata.
Senza nuovi interventi legislativi, il sistema procederà con gli adeguamenti già previsti. Per bloccarli o modificarli servirà quindi una disposizione specifica nella Manovra.
Pensione a 64 anni e Quota 41 tornano nel dibattito
Parallelamente si torna a discutere di nuove forme di flessibilità in uscita.
Una delle possibilità è ampliare le opportunità di pensionamento intorno ai 64 anni, anche attraverso meccanismi che consentano di utilizzare maggiormente la componente contributiva della pensione.
Rimane poi sullo sfondo Quota 41, cioè l’obiettivo politico di consentire l’uscita con 41 anni di contributi secondo condizioni più ampie rispetto agli strumenti oggi esistenti.
Non bisogna però confondere il dibattito con le norme effettivamente in vigore.
La precedente Quota 103 non è stata prorogata dalla Legge di Bilancio 2026 per chi matura i requisiti successivamente: rimane utilizzabile da chi li aveva perfezionati entro il 31 dicembre 2025, nel rispetto delle relative condizioni.
Manovra 2027, cosa potrebbe cambiare davvero
Il quadro, a inizio settembre, può essere riassunto così:
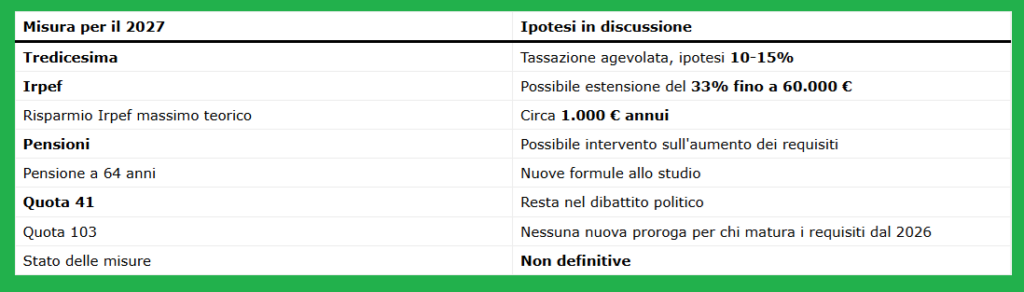
La Manovra 2027 potrebbe dunque muoversi lungo tre direttrici molto riconoscibili: ridurre il peso fiscale sulla tredicesima, intervenire nuovamente sull’Irpef e rendere meno rigido l’aumento dei requisiti pensionistici.
Per lavoratori e pensionandi si tratta potenzialmente di novità importanti, ma settembre sarà soprattutto il mese nel quale capire quali delle proposte riusciranno a superare il problema delle coperture e ad arrivare nel testo della Legge di Bilancio. Fino ad allora, tredicesima meno tassata, Irpef al 33% fino a 60.000 euro e nuovi canali pensionistici restano ipotesi e non diritti già acquisiti.


