
Un errore di stampa nei cedolini NoiPA degli arretrati contrattuali sta creando qualche perplessità tra i dipendenti delle Funzioni Centrali e i dirigenti scolastici che hanno ricevuto le somme elaborate con l’emissione speciale di settembre.
Nel dettaglio fiscale del cedolino alcuni importi risultano infatti invertiti nella rappresentazione delle competenze sottoposte a tassazione.
La buona notizia è che non si tratta di un errore nel calcolo degli arretrati né dell’IRPEF complessivamente trattenuta. I conteggi risultano corretti: l’anomalia riguarda esclusivamente la modalità con cui alcuni dati vengono riportati nel documento.
Non sono quindi somme da restituire e, sulla base dell’anomalia riscontrata, non emerge un pagamento inferiore a quello spettante.
Cedolino arretrati, dove si trova l’errore
L’anomalia può essere individuata nella sezione “Dati di dettaglio della retribuzione” del cedolino relativo agli arretrati.
Nel documento preso in esame compaiono due voci riferite all’applicazione del CCNL Funzioni Centrali 2025-2027:
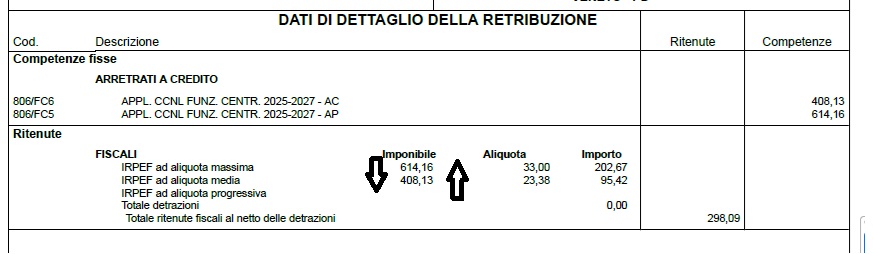
806/FC6 – APPL. CCNL FUNZ. CENTR. 2025-2027 – AC, con una competenza di 408,13 euro;
806/FC5 – APPL. CCNL FUNZ. CENTR. 2025-2027 – AP, con una competenza di 614,16 euro.
FC6 identifica gli arretrati relativi all’anno corrente, mentre FC5 riguarda quelli dell’anno precedente.
Scendendo nella parte dedicata alle ritenute fiscali, però, la rappresentazione degli imponibili presenta l’inversione che sta generando dubbi tra i lavoratori.
Importi invertiti, ma l’IRPEF è calcolata correttamente
Il punto fondamentale è proprio questo: l’errore è di esposizione e non di calcolo.
Nel cedolino esaminato vengono riportati:
- 614,16 euro in corrispondenza dell’IRPEF ad aliquota massima del 33%, con imposta indicata in 202,67 euro;
- 408,13 euro in corrispondenza dell’aliquota media del 23,38%, con imposta di 95,42 euro.
Ed è proprio facendo i conti che si comprende come il sistema abbia comunque determinato correttamente le ritenute:
614,16 × 33% = 202,67 euro;
408,13 × 23,38% = circa 95,42 euro.
La somma delle due ritenute porta a 298,09 euro, esattamente il totale delle ritenute fiscali riportato nel documento.
Quindi i calcoli matematici tornano. È la rappresentazione delle somme nel cedolino a risultare invertita rispetto alla corretta attribuzione delle due componenti.
Perché sugli arretrati compaiono due aliquote diverse
La presenza di due modalità di tassazione non è casuale.
Gli arretrati riferiti a periodi precedenti possono essere sottoposti a un trattamento fiscale diverso rispetto alle competenze dell’anno corrente.
Ecco perché nel documento possono comparire contemporaneamente una voce soggetta ad aliquota media e un’altra alla tassazione prevista per le competenze dell’anno in corso.
Nel caso del CCNL Funzioni Centrali, NoiPA ha utilizzato due codici distinti proprio per separare temporalmente gli arretrati:
FC5 per le somme relative al 2025;
FC6 per quelle relative al 2026, compreso l’adeguamento maturato nell’anno corrente.
L’errore grafico non modifica però la somma effettivamente determinata dal sistema.
L’anomalia riguarda anche i dirigenti scolastici
Il problema non interessa soltanto i dipendenti delle Funzioni Centrali.
La stessa emissione speciale di settembre ha riguardato infatti anche gli arretrati derivanti dall’applicazione del nuovo contratto dell’Area dirigenziale Istruzione e Ricerca 2022-2024, quindi anche i dirigenti scolastici.
Il calendario NoiPA aveva programmato congiuntamente nell’emissione speciale del 14 settembre il CCNL Funzioni Centrali 2025-2027 e il CCNL Area Dirigenziale Istruzione e Ricerca 2022-2024.
Anche nei cedolini degli arretrati dei dirigenti possono quindi essere riscontrate anomalie analoghe nella rappresentazione degli importi.
Il principio da tenere presente rimane lo stesso: l’inversione riportata nel documento non significa automaticamente che siano stati sbagliati gli arretrati o l’importo netto accreditato.
Nessuna perdita economica: è un errore di stampa
È questo l’aspetto più importante per i lavoratori che, controllando attentamente il cedolino, si sono accorti dell’incongruenza.
Gli importi risultano invertiti nell’esposizione, ma i conteggi sono corretti.
Lo dimostra anche il cedolino esaminato: le due imposte di 202,67 e 95,42 euro, calcolate rispettivamente sugli imponibili indicati di 614,16 e 408,13 euro, portano esattamente ai 298,09 euro di ritenute fiscali complessive riportate da NoiPA.
Non siamo quindi davanti a un errore che modifica necessariamente il netto ricevuto dal dipendente, ma a un’anomalia di stampa del cedolino.
Per statali delle Funzioni Centrali e dirigenti scolastici interessati dagli arretrati contrattuali, dunque, il dato fondamentale è questo: il documento può presentare gli importi invertiti, ma il calcolo economico e fiscale resta corretto.


