
Avere un debito con l’Agenzia delle Entrate-Riscossione non significa automaticamente vedersi portare via stipendio, pensione, conto corrente o abitazione. Per dipendenti pubblici pagati tramite NoiPA e pensionati statali esistono infatti precisi limiti stabiliti dalla legge.
Quando una cartella non viene pagata, rateizzata o sospesa, Agenzia delle Entrate-Riscossione può però avviare procedure cautelari o esecutive, tra cui pignoramento dello stipendio, del conto corrente e, nei casi previsti, iscrizione di ipoteca sugli immobili.
Stipendio NoiPA, quanto può essere pignorato
Per i dipendenti pubblici non esiste una particolare immunità legata al fatto che lo stipendio venga corrisposto tramite NoiPA.
Se Agenzia delle Entrate-Riscossione (ex Equitalia) procede direttamente presso il datore di lavoro, valgono però limiti particolarmente favorevoli rispetto al normale pignoramento.
La quota massima pignorabile è:
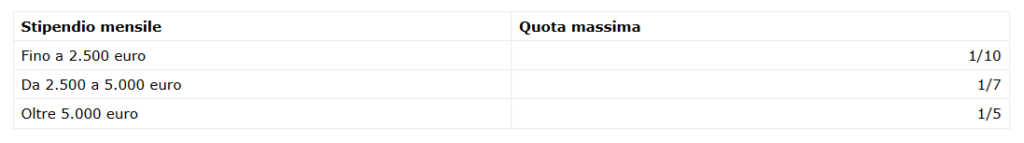
Pertanto, ad esempio, su uno stipendio di 2.000 euro la trattenuta può arrivare a 200 euro mensili.
Pensionati statali, c’è il minimo vitale
Per i pensionati il meccanismo è diverso. La pensione gode di una fascia protetta, il cosiddetto minimo vitale.
La legge stabilisce che la pensione non possa essere pignorata per un importo corrispondente al doppio dell’assegno sociale, con un minimo comunque pari a 1.000 euro.
Nel 2026 l’assegno sociale è pari a 546,24 euro mensili. Il doppio è quindi 1.092,48 euro.
Questo significa che una pensione di circa 1.100 euro presenta un’eccedenza rispetto al minimo vitale di appena 7,52 euro. La pensione, quindi, gode di una tutela molto elevata.
È importante non confondere questa disciplina con il limite di un decimo previsto per gli stipendi fino a 2.500 euro: la pensione deve prima rispettare il minimo vitale previsto dall’articolo 545 del codice di procedura civile.
Conto corrente: il Fisco può bloccarlo
Uno dei rischi più concreti riguarda il conto corrente.
Agenzia delle Entrate-Riscossione può effettuare il pignoramento presso la banca e aggredire le somme disponibili. Per i dipendenti pubblici, tuttavia, l’ultimo stipendio accreditato sul conto rimane disponibile e non può essere bloccato dalla procedura esattoriale.
Per le pensioni già accreditate sul conto esistono inoltre specifiche soglie di impignorabilità previste dall’articolo 545 c.p.c.
Chi ha debiti fiscali deve quindi distinguere sempre tra il pignoramento effettuato direttamente presso NoiPA o INPS e quello che interviene successivamente sul conto corrente.
Casa di proprietà, quando può scattare l’ipoteca
La situazione cambia ancora per gli immobili.
Agenzia delle Entrate-Riscossione può iscrivere ipoteca quando il debito complessivo raggiunge almeno 20.000 euro. Prima dell’iscrizione deve inviare una comunicazione preventiva concedendo 30 giorni per pagare, rateizzare oppure ottenere una sospensione.
L’ipoteca, tuttavia, non significa automaticamente vendita all’asta.
Se l’immobile è l’unica casa di proprietà, è adibito ad abitazione, vi è stabilita la residenza anagrafica e non appartiene alle categorie di lusso previste dalla legge, Agenzia delle Entrate-Riscossione non può procedere all’espropriazione immobiliare.
Negli altri casi, per arrivare al pignoramento immobiliare il debito deve comunque essere superiore a 120.000 euro, devono ricorrere ulteriori condizioni e devono essere trascorsi almeno sei mesi dall’iscrizione dell’ipoteca senza pagamento o rateizzazione.
La rateizzazione può fermare nuove azioni
Per dipendenti pubblici e pensionati con una situazione debitoria rilevante, la rateizzazione può avere effetti molto importanti.
Dopo la presentazione della domanda, Agenzia delle Entrate-Riscossione, salvo specifiche eccezioni, non può avviare nuove procedure cautelari o esecutive sui debiti inseriti nel piano. Le eventuali ipoteche o altri vincoli già iscritti, invece, rimangono.
Per questo, davanti a una cartella o a un’intimazione di pagamento, ignorare l’atto è generalmente la scelta più rischiosa. Prima che vengano avviati pignoramenti, ipoteche o altre procedure, è sempre opportuno verificare la posizione debitoria e valutare tempestivamente pagamento, rateizzazione, sospensione o eventuale contestazione.