
Dal 1° gennaio 2027 cambiano i parametri utilizzati per calcolare le pensioni. I nuovi coefficienti di trasformazione saranno più bassi rispetto a quelli del biennio 2025-2026. La conseguenza è che, a parità di contributi accumulati e di età, chi andrà in pensione nel 2027 riceverà un assegno inferiore rispetto a chi sarà andato in pensione nel 2026.
Ma cosa sono questi coefficienti? E soprattutto, quanti soldi perderanno i futuri pensionati?
Cosa Sono i Coefficienti di Trasformazione e Come Funzionano
Durante la vita lavorativa, una parte della retribuzione viene destinata ai contributi previdenziali, che contribuiscono a formare il cosiddetto montante contributivo, ossia il capitale virtuale accumulato dal lavoratore e rivalutato nel tempo.
Al momento del pensionamento, questo capitale deve essere trasformato in una pensione annua lorda. Per farlo si utilizzano i coefficienti di trasformazione, percentuali che aumentano con l’età del lavoratore.
Immaginiamo un dipendente che abbia accumulato 300.000 euro di montante contributivo. Applicando un coefficiente del 5%, la sua pensione sarà pari a 15.000 euro lordi all’anno.
Il principio è semplice: più alto è il coefficiente, maggiore sarà la pensione. Viceversa, quando il coefficiente diminuisce, lo stesso capitale produce un assegno pensionistico più basso.
Pensioni 2027: Perché i Nuovi Coefficienti Sono Più Bassi
I coefficienti vengono periodicamente aggiornati per tenere conto dell’evoluzione della speranza di vita della popolazione e degli altri parametri demografici previsti dalla normativa.
Quando aumenta la durata media della vita, il capitale contributivo deve finanziare potenzialmente un numero maggiore di anni di pensione.
Per questo motivo, a parità di altre condizioni, l’aumento della speranza di vita può determinare una riduzione dei coefficienti.
Nel biennio 2027-2028 i nuovi valori saranno inferiori rispetto a quelli del 2025-2026.
Questo non significa che i contributi versati dal lavoratore vengano tagliati o cancellati. Significa invece che il capitale accumulato verrà trasformato in una pensione annua di importo inferiore.
Quanto Si Perde con i Nuovi Coefficienti: Gli Esempi in Euro
Prendiamo il caso concreto di un lavoratore che raggiunge 67 anni di età con un montante contributivo di 300.000 euro.
Nel biennio 2025-2026 il coefficiente applicato a questa età è del 5,608%. Nel 2027-2028 scenderà al 5,514%.
Il risultato è immediato:
- Pensione nel 2026: 16.824 euro lordi annui.
- Pensione nel 2027: 16.542 euro lordi annui.
- Perdita annuale: 282 euro lordi.
- Perdita mensile: circa 21,69 euro lordi su 13 mensilità.
La riduzione corrisponde a circa l’1,68% della pensione contributiva.
La differenza può sembrare modesta, ma si tratta di una minore pensione iniziale destinata a incidere anche sugli importi percepiti negli anni successivi, pur considerando le future rivalutazioni.
Naturalmente, questa simulazione ipotizza la stessa età e lo stesso montante contributivo, senza considerare ulteriori contributi e rivalutazioni.
Chi Andrà in Pensione nel 2027 Sarà Penalizzato?
La risposta è sì, a parità di età e di montante contributivo. I nuovi coefficienti determinano infatti una pensione più bassa rispetto a quella calcolata con i parametri del 2026.
Occorre però precisare che continuare a lavorare può compensare, in tutto o in parte, questa riduzione.
Un lavoratore che rinvia il pensionamento continua infatti a versare contributi, incrementando il proprio montante. Inoltre, raggiungendo un’età più elevata, può beneficiare di un coefficiente di trasformazione maggiore.
I nuovi coefficienti riguardano soprattutto i lavoratori che hanno l’intera pensione calcolata con il sistema contributivo, ma interessano anche i dipendenti con pensione calcolata attraverso il sistema misto.
Per questi ultimi, la riduzione si applica esclusivamente alla quota contributiva della pensione, mentre la parte retributiva segue regole differenti.
Non subiranno invece alcun taglio per effetto dei nuovi coefficienti le pensioni già liquidate entro il 2026.
Pensioni Future, Perché Anche Piccole Riduzioni Contano
La diminuzione dei coefficienti rappresenta un elemento importante soprattutto per i lavoratori che si avvicinano all’età pensionabile.
Con il passare degli anni, infatti, il sistema contributivo assume un peso sempre maggiore nel calcolo delle pensioni.
A questo fenomeno possono aggiungersi altri fattori: carriere lavorative discontinue, stipendi bassi, periodi senza contribuzione e pensionamenti anticipati.
La combinazione di questi elementi rischia di tradursi in assegni pensionistici meno generosi rispetto alle aspettative dei lavoratori.
Per questo diventa fondamentale verificare il proprio montante previdenziale e valutare attentamente l’età alla quale si intende lasciare il lavoro.
Un anno in più di lavoro può aumentare il capitale contributivo e consentire l’applicazione di un coefficiente più favorevole. Tuttavia, il vantaggio effettivo deve essere valutato caso per caso.
La Tabella dei Nuovi Coefficienti di Trasformazione 2027-2028
Ecco come cambiano i coefficienti utilizzati per calcolare le pensioni contributive, confrontando i valori del 2025-2026 con quelli applicabili dal 2027.
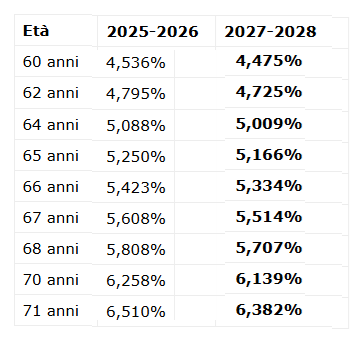
Il dato fondamentale è che, a parità di capitale contributivo e di età, dal 2027 la pensione sarà più bassa. Una differenza che rende ancora più importante conoscere in anticipo le regole di calcolo del proprio assegno previdenziale.