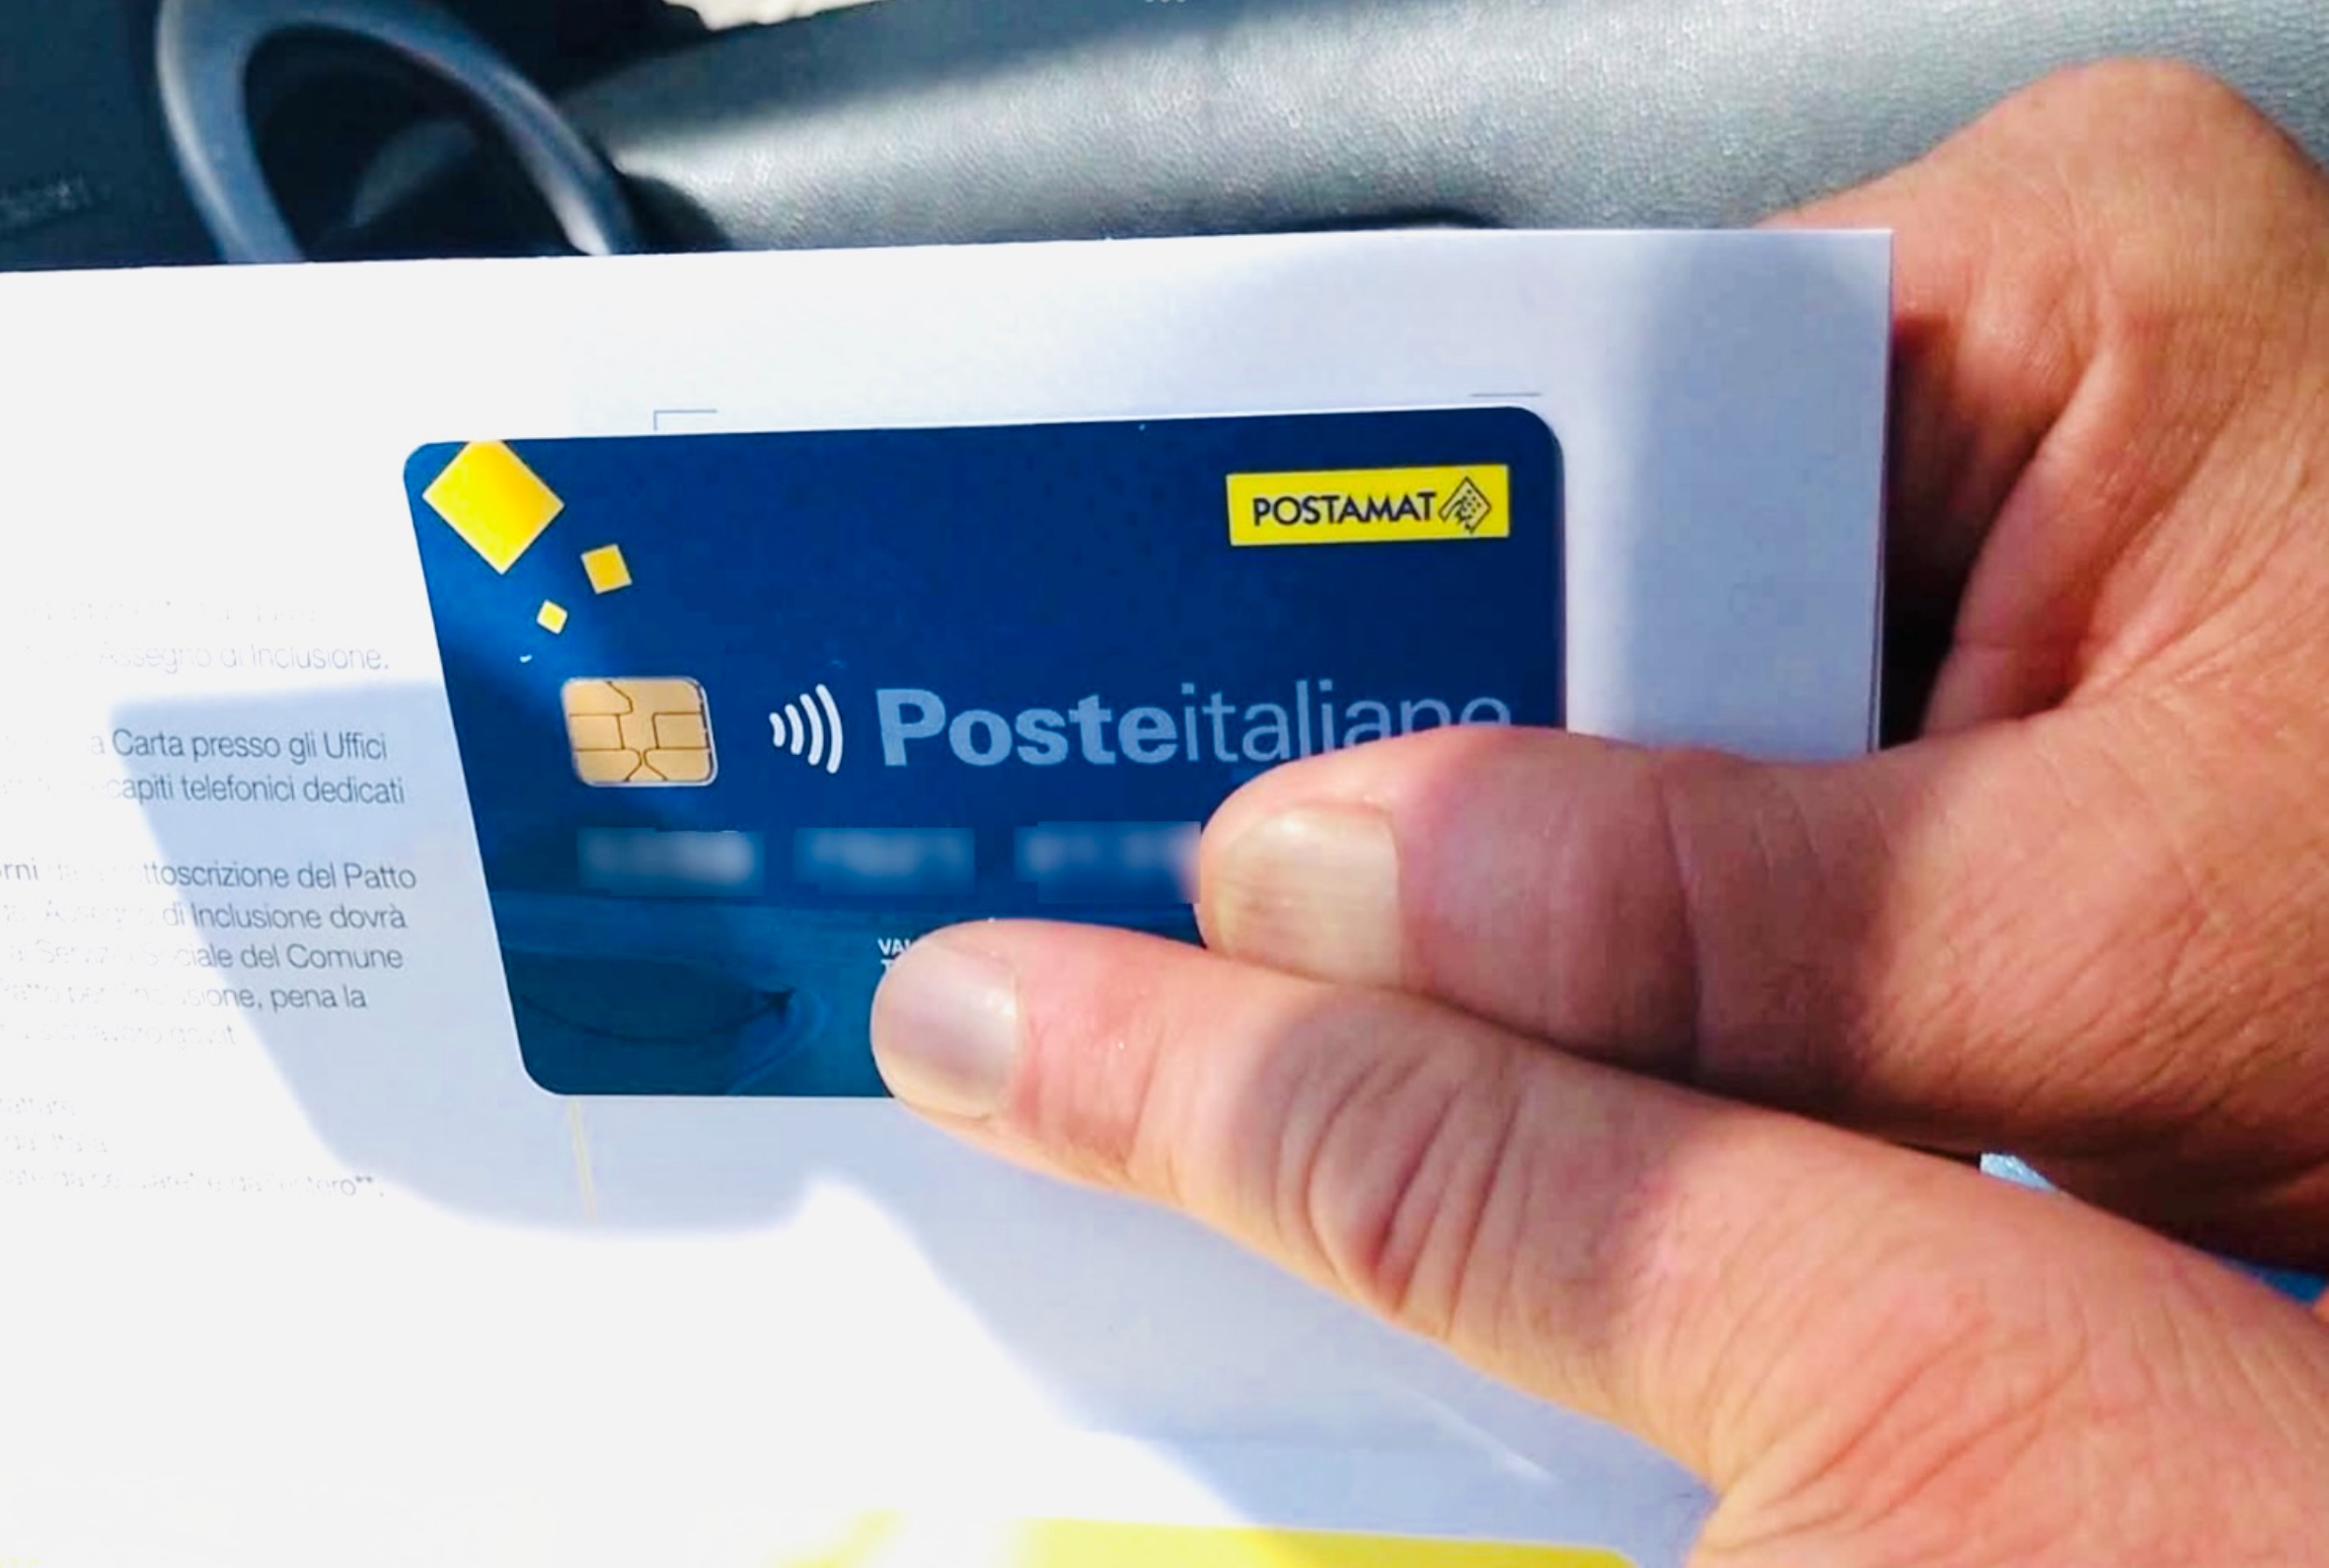
Chi riceve l’Assegno di inclusione e ha debiti può temere di perdere il sostegno destinato alle spese della famiglia. Una rata non pagata, una richiesta di recupero crediti o un debito rimasto aperto possono far nascere una domanda: il creditore può pignorare l’ADI?
La risposta è no: l’Assegno di inclusione è impignorabile. La protezione deriva dalla sua natura assistenziale: il beneficio serve a sostenere le persone e i nuclei familiari in condizioni di difficoltà economica.
Il riferimento è l’articolo 545 del Codice di procedura civile, richiamato dall’INPS nelle istruzioni sulla misura.
Perché l’Assegno di inclusione è protetto
L’articolo 545, secondo comma, tutela dal pignoramento i crediti relativi ai sussidi di sostentamento destinati alle persone comprese nell’elenco dei poveri.
L’INPS ha chiarito come questa disposizione si applica all’ADI nella circolare n. 105 del 16 dicembre 2023. Il paragrafo 13, dedicato al regime fiscale e all’impignorabilità del credito, qualifica il beneficio proprio come un sussidio di sostentamento riconducibile alla tutela prevista dal Codice.
Il motivo è pratico: le somme riconosciute servono a garantire le necessità del nucleo familiare. Sottrarle attraverso un pignoramento comprometterebbe la funzione di contrasto alla povertà per la quale il sostegno è stato istituito.
La protezione riguarda dunque il credito relativo alla prestazione assistenziale.
Non si può trattenere neppure un quinto
Un equivoco frequente riguarda il limite del quinto. Molti conoscono questa regola perché viene applicata, nei casi previsti dalla legge, al pignoramento dello stipendio.
Per l’Assegno di inclusione il meccanismo è diverso: il beneficio rientra tra i sussidi impignorabili. Non esiste quindi una quota del 20% che il creditore possa ottenere applicando automaticamente le regole previste per le retribuzioni.
La distinzione dipende dalla natura delle somme: lo stipendio remunera il lavoro, mentre l’ADI è una prestazione assistenziale destinata al sostentamento. La tutela prevista dall’articolo 545 per questi sussidi impedisce il pignoramento del credito.
Il debito resta, anche se l’ADI è impignorabile
Ricevere l’Assegno di inclusione non cancella i debiti del beneficiario. La protezione riguarda il sostegno economico, senza rendere automaticamente intoccabile tutto il patrimonio della persona.
Occorre quindi distinguere tra il diritto a ricevere l’ADI, tutelato dal pignoramento, e l’eventuale presenza di altri redditi o beni, per i quali valgono le rispettive disposizioni.
Se viene notificato un atto che pretende di colpire proprio il beneficio, è opportuno far verificare il documento da un legale, indicando la natura delle somme e il riferimento alla circolare INPS. L’esistenza del debito, da sola, non consente di pignorare l’Assegno di inclusione.